Il DURC è il certificato che attesta che un’impresa o un lavoratore autonomo è in regola con i versamenti contributivi previdenziali, assistenziali e assicurativi (versamenti a INPS, INAIL e, per le imprese del settore edile, alla relativa Cassa Edile) – in base a quanto previsto dal decreto del 25 giugno 2021 (D.M. 143/2021).
Questo certificato è richiesto in molteplici contesti (appalti, affidamenti di lavori, contratti con la Pubblica Amministrazione) per dimostrare la regolarità contributiva dell’impresa.
La verifica di congruità, introdotta dal D.M. 143/2021 (e richiamata dall’art. 8 comma 10-bis del d.l. 76/2020) ha i seguenti obiettivi:
contrastare il dumping contrattuale e il lavoro sommerso;
tutelare i lavoratori dal punto di vista retributivo e contributivo;
garantire che la manodopera impiegata nei lavori edili sia quantitativamente coerente con l’opera e con i versamenti contributivi effettuati.
Secondo l’art. 3, comma 2 del D.M. 143/2021, la verifica considera:
il valore complessivo dell’opera;
il valore dei lavori edili per la realizzazione della stessa;
la committenza;
eventuali imprese affidatarie, subappaltatrici o subaffidatarie.
Quindi la congruità riguarda esclusivamente gli interventi configurabili come “settore edile”.
Grazie all’interpello n. 4/2025, il Ministero del Lavoro ha chiarito che:
La verifica di congruità opera solo per la parte di lavori che siano effettivamente inquadrabili come “intervento realizzato nel settore edile” anche quando si tratta di imprese che appartengono formalmente ad altro settore.
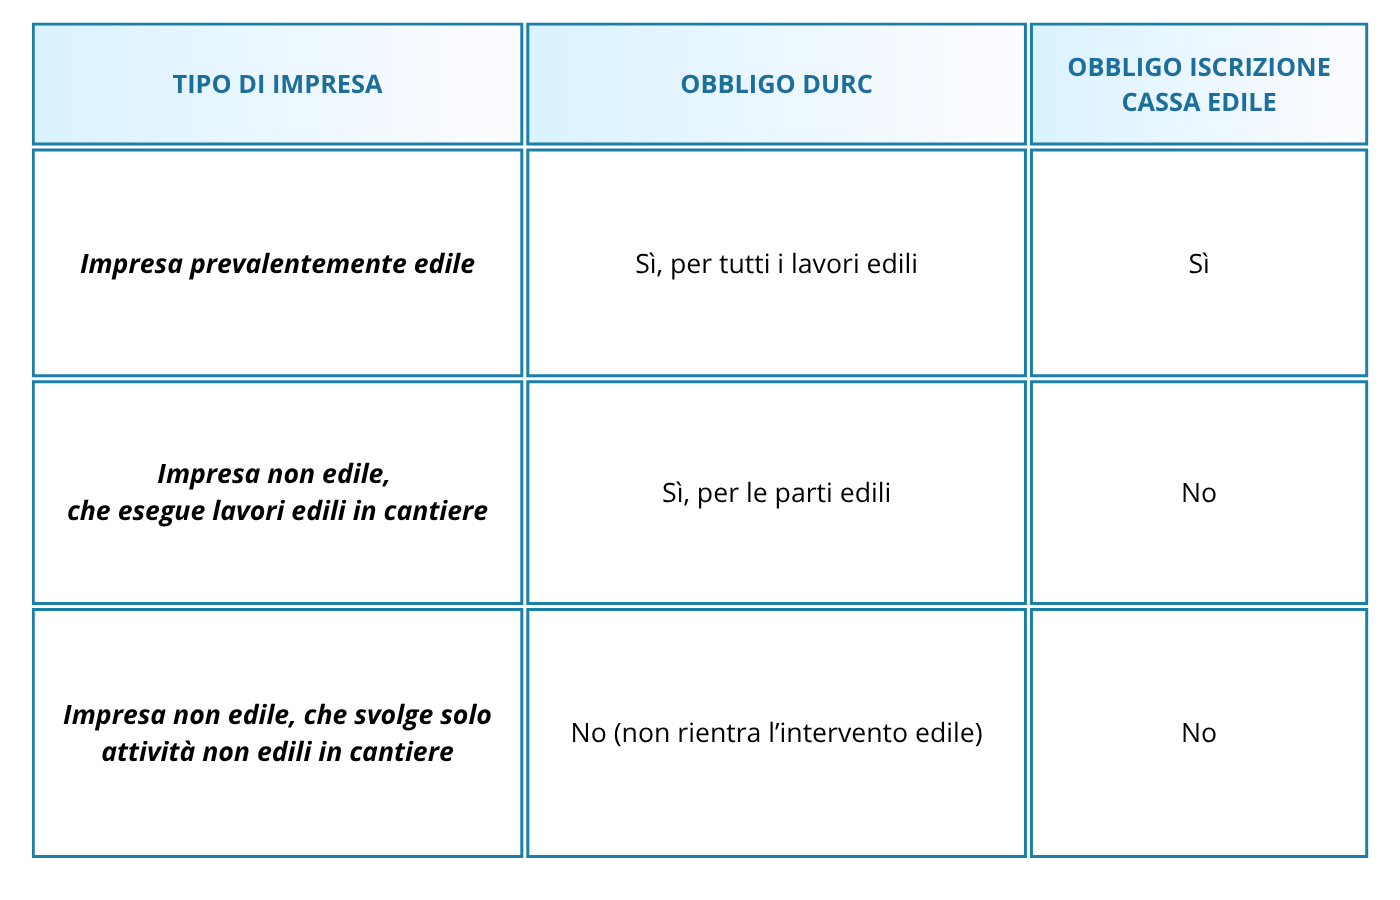
Le imprese che prevalentemente svolgono attività edile hanno l’obbligo sia di richiedere il DURC di congruità sia di iscriversi ad una Cassa Edile/Edilcassa.
Le imprese che prevalentemente svolgono attività diversa da quella edile, ma che nell’ambito di un appalto eseguono lavori edili o interventi in cantiere, sono tenute solo a richiedere il DURC di congruità, ma non all’iscrizione alla Cassa Edile/Edilcassa.
In sintesi:
obbligo di DURC (e verifica di congruità) per qualsiasi impresa che esegue lavori edili in cantiere, anche se non “edile” nel complesso;
obbligo di iscrizione alla Cassa Edile solo per le imprese che svolgono l’attività “prevalentemente edile”.
Nel contesto dei lavori condominiali “misti” (ad esempio un appalto che coinvolge imprese edili e imprese non edili che eseguono interventi nel settore edilizio), ecco cosa deve oggi valutare l’amministratore di condominio:
In fase di affidamento dei lavori, richiedere e verificare la presenza del DURC di congruità per tutte le imprese coinvolte nell’appalto che realizzano lavori tipicamente edili.
Verificare che l’impresa appaltatrice o subappaltatrice, anche se “non edile”, produca il DURC di congruità per la parte di lavori in cantiere qualificabili come edilizi.
Distinguere tra parti edili e non edili dell’intervento: ad esempio, l’installazione di impianti può essere “non edile” se eseguita da impresa metalmeccanica, ma se tale impresa esegue pure murature o scavi potrebbe essere coinvolta parte “edile” e di conseguenza vige l’obbligo di DURC di congruità.
Attenzione: la mancata acquisizione del DURC o il mancato rispetto della verifica di congruità può esporre il condominio e l’amministratore a sanzioni, ritardi nei pagamenti, blocchi dell’esecuzione dei lavori. Pertanto, l’amministratore di condominio deve considerare tale documentazione come parte integrante delle verifiche preliminari all’affidamento, e documentare che siano state acquisite tutte le certificazioni richieste.