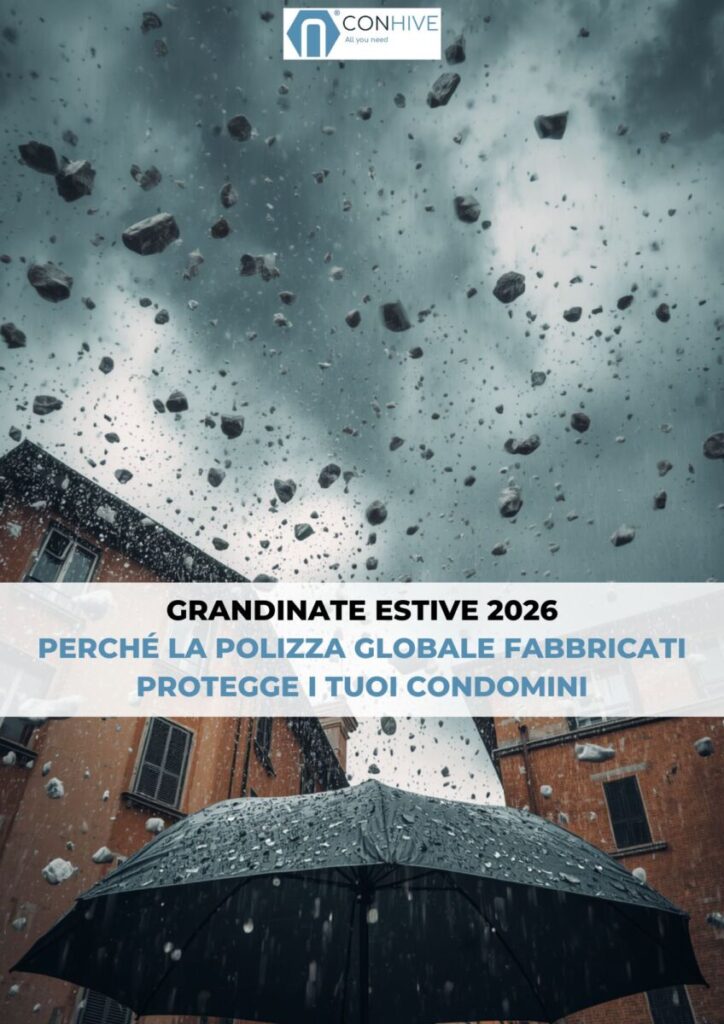
Gli ultimi giorni hanno raccontato un'estate italiana segnata da fenomeni meteo sempre più violenti. Supercelle temporalesche con chicchi di grandine fino a 8-10 centimetri di diametro hanno colpito duramente la Pianura Padana tra Lombardia, Veneto ed Emilia-Romagna, mentre nelle Marche, tra San Benedetto del Tronto e l'entroterra Piceno, grandinate improvvise hanno devastato in pochi minuti auto ed edifici. Anche l'Umbria, con la grandinata eccezionale di Vallo di Nera, ha pagato un tributo pesante in termini di danni a tetti e abitazioni.
Il denominatore comune di questi episodi è sempre lo stesso: finestre e persiane in frantumi, facciate "bombardate" dai chicchi di ghiaccio, tetti ammaccati e pannelli fotovoltaici fuori uso. Per chi amministra o vive in un condominio, la domanda che emerge con forza è una sola: il mio edificio è davvero protetto da questi eventi?
È qui che entra in gioco uno strumento spesso sottovalutato ma sempre più strategico: la Polizza Globale Fabbricati.
La Polizza Globale Fabbricati è una polizza assicurativa multirischio dedicata specificamente agli edifici condominiali. A differenza di una semplice assicurazione incendio, riunisce in un'unica copertura diverse garanzie: danni da incendio ed esplosione, eventi atmosferici (grandine, vento, trombe d'aria, alluvioni), responsabilità civile verso terzi, spargimento d'acqua, atti vandalici e, sempre più spesso, anche cristalli, impianti fotovoltaici e ascensori.
Per l'amministratore, disporre di una Polizza Globale Fabbricati aggiornata significa poter rispondere in modo rapido e concreto quando un evento come una grandinata colpisce lo stabile: significa avere già a disposizione un interlocutore assicurativo, una procedura di perizia e un percorso di liquidazione dei danni, invece di dover gestire l'emergenza senza alcuna rete di protezione economica per il condominio.
La garanzia "eventi atmosferici" copre generalmente i danni materiali diretti causati da grandine, vento con raffiche di forte intensità, trombe d'aria e, in molte formule, anche allagamenti conseguenti a piogge intense. Sono ricomprese tipicamente le componenti più esposte dell'edificio: coperture e tetti, grondaie e pluviali, facciate, infissi, vetri e persiane.
Applicando questa garanzia agli scenari visti negli ultimi giorni, la polizza interviene tipicamente per:
È fondamentale che l'amministratore verifichi, polizza per polizza, se gli impianti fotovoltaici siano inclusi come garanzia standard o come estensione facoltativa, poiché non tutte le compagnie li trattano allo stesso modo.
In caso di danni da grandine o da altro evento atmosferico, la prassi corretta prevede: la denuncia tempestiva del sinistro alla compagnia assicurativa (spesso entro pochi giorni dall'evento), la documentazione fotografica dei danni prima di qualsiasi intervento di ripristino, e la richiesta di un sopralluogo peritale per la quantificazione del danno.
Un amministratore supportato da un partner esperto può gestire questi passaggi in modo strutturato, riducendo i tempi di liquidazione e le incomprensioni con la compagnia.
Senza una Polizza Globale Fabbricati con la garanzia eventi atmosferici, il condominio si espone a diversi rischi concreti, soprattutto in un'estate come questa segnata da grandinate frequenti e violente:
Rischio economico diretto
Tutti i costi di ripristino — tetti, facciate, infissi, pannelli fotovoltaici condominiali, impianti comuni — restano interamente a carico dei condomini, ripartiti secondo i millesimi. Con danni estesi (interi manti di copertura, decine di infissi) le cifre possono essere significative e imprevedibili.
Necessità di una delibera straordinaria per finanziare lavori urgenti
Senza copertura, l'assemblea deve deliberare un contributo straordinario per finanziare i lavori d'urgenza. Questo spesso genera tensioni tra condomini, ritardi nell'esecuzione dei lavori (con rischio di ulteriori danni da infiltrazioni nel frattempo) e difficoltà per chi non ha liquidità immediata.
Responsabilità civile scoperta
Se, ad esempio, un pezzo di copertura o un pannello fotovoltaico danneggiato dalla grandine cade causando danni a terzi (auto, persone, unità immobiliari private), il condominio risponde civilmente senza alcuna rete di protezione assicurativa, con potenziali contenziosi lunghi e costosi.
Esposizione dell'amministratore
L'amministratore che non ha valutato o proposto una copertura adeguata può essere chiamato a rispondere di negligenza nella gestione del rischio, specie se l'assemblea non è stata informata dei rischi di restare scoperti.
Danni consequenziali non gestiti
Senza perizia assicurativa, è più difficile quantificare correttamente il danno e ottenere condizioni di ripristino adeguate (es. sottostima dei danni da parte di imprese non vincolate a un capitolato assicurativo).
Svalutazione dell'immobile
Un edificio con precedenti danni non risolti o mal gestiti (es. infiltrazioni croniche da un tetto mai riparato a dovere) perde valore commerciale nel tempo.
Conhive affianca gli amministratori di condominio nella scelta e nella gestione della Polizza Globale Fabbricati più adatta alle caratteristiche dello stabile. In un'estate segnata da grandinate sempre più frequenti e distruttive, avere una copertura assicurativa solida non è più un'opzione accessoria, ma un elemento centrale di una corretta gestione condominiale.
Vuoi verificare se la polizza del tuo condominio copre davvero i danni da grandine e da eventi atmosferici?
Contatta Conhive per una valutazione della copertura attuale e un confronto con le migliori soluzioni disponibili sul mercato.